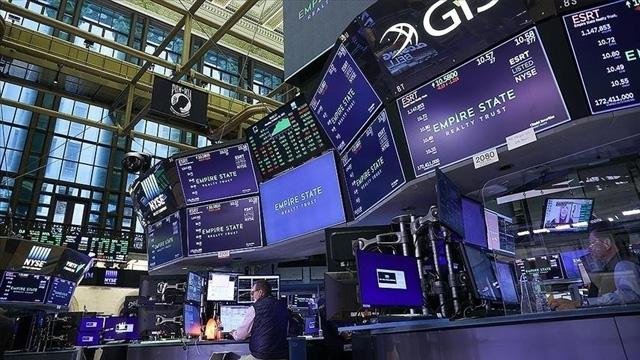
ABD Merkez Bankasının (Fed), geçen hafta, Temmuz 2023'ten beri ilk kez faiz artırımı tercih etmesi ve Fed Başkanı Kevin Warsh'un ileriye dönük verdiği "şahin" mesajlarla zayıflayan risk iştahı, yeni haftada diplomasiye yönelik umutlarla güç kazandı.
Öne çıkan bilgiler
- 01
Orta Doğu'da süren bölgesel gerilimler ve Rusya ile Ukrayna arasında devam eden gerginlikler enerji arzına yönelik endişelerin canlı kalmasına neden olurken, akaryakıt fiyatlarının artması ekonomilerin büyüme ve enflasyon beklentilerini bozmaya devam ediyor.
- 02
ABD'de enerji maliyetlerinin yükselmesi Fed'e yönelik "şahin" öngörüleri beslerken, halihazırda para piyasalarındaki fiyatlamalar, Fed'in yıl sonuna kadar ilave bir faiz artışı yapabileceği yönünde yoğunlaşmaya devam ediyor.
- 03
Buna ek olarak bu hafta birçok Fed yetkilisinin yapacağı sözle yönlendirmeler de yakından takip edilecek.
- 04
Söz konusu görüşmelerden olumlu sonuçlar alınarak jeopolitik risklerin azalabileceği ve dolayısıyla enerji arzının artabileceğine yönelik umutlarla petrol fiyatları haftaya düşüşle başladı.
Haberin ayrıntıları
Bu gelişmelerle ABD'nin 10 yıllık tahvil faizi haftaya yatay bir görünümle yüzde 5 seviyesinde başlarken, geçen hafta Fed'in peş peşe faiz artışına gidebileceği öngörüsüyle 100 seviyesine çıkan dolar endeksi, yeni haftaya da bu seviyelerde başladı. Yüksek tahvil faizleri ve güçlü dolarla alternatif maliyeti artan altının onsu ise haftaya yüzde 0,5 düşüşle 4 bin 355 dolarda başladı.
Kasım vadeli Brent petrolün varil fiyatı da diplomasi sürecine dönüşle yüzde 2,1 azalışla 101,7 dolarda bulunuyor. Cuma günü New York borsasında S&P 500 endeksi yüzde 0,17, Nasdaq endeksi yüzde 0,3 yükselirken, Dow Jones endeksi yüzde 0,18 değer kaybetti.
ABD'de endeks vadeli kontratlar ise haftaya pozitif başladı. Almanya, İngiltere ve Fransa'da 10 yıllık tahvil faizlerinde yukarı yönlü hareket gözleniyor.
Cuma günü İngiltere'de FTSE 100 endeksi yüzde 1,45, İtalya'da FTSE MIB 30 endeksi yüzde 1,60 ve Fransa'da CAC 40 endeksi yüzde 1,49 ve Almanya'da DAX 40 endeksi ise yüzde 1,60 düştü. ABD ile Çin arasındaki ilişkiler, Trump'ın ikinci iktidar döneminde bir tarafta Washington yönetiminin tarife artışları ve teknoloji alanındaki kısıtlamaları, diğer tarafta Çin'in küresel tedarikin büyük bölümünü karşıladığı nadir toprak elementlerinin kontrolüne yönelik attığı adımlarla genişleyen bir dizi anlaşmazlıkta düğümlenmişti.
Trump ile Şi Cinping'in 30 Ekim 2025'te Güney Kore'nin Busan şehrinde yaptığı görüşmenin ardından verilen olumlu mesajlarla taraflar anlaşmazlık konularında geçici uzlaşmaya varmıştı. Söz konusu gelişmelerle kapanışa yakın Güney Kore'de Kospi endeksi yüzde 1,3, Çin'de Şanghay bileşik endeksi yüzde 0,5 ve Hong Kong'da Hang Seng endeksi yüzde 0,5 yükseldi.
Japonya'da piyasalar bugün tatil nedeniyle kapalı olacak. Cuma günü satış ağırlıklı bir seyir izleyen Borsa İstanbul'da BIST 100 endeksi, günü yüzde 1,67 değer kaybederek 13.284,42 puandan tamamladı.
Borsa İstanbul Vadeli İşlem ve Opsiyon Piyasası'nda (VİOP) BIST 30 endeksine dayalı ekim vadeli kontrat ise cuma günü akşam seansında normal seans kapanışına göre yüzde 0,14 geriledi.
Hızlı bilgiler
- Tarih
- 30 Ekim 2025
Yeni içerikleri kaçırmayın
Yeni haber, rehber ve incelemeler yayınlandığında e-posta ve tarayıcı bildirimiyle haberdar olun.
Yorumlar (0)